Domain vpvs.de kaufen?
Wir ziehen mit dem Projekt
vpvs.de um.
Sind Sie am Kauf der Domain
vpvs.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vpvs.de kaufen?
Welche Fragen gibt es zur Kommanditgesellschaft (KG)?
Einige Fragen, die zur Kommanditgesellschaft (KG) gestellt werden könnten, sind: Wie funktioniert die Haftung der Gesellschafter in einer KG? Welche Rolle spielen die Komplementäre und die Kommanditisten in der Gesellschaft? Welche Vorteile und Nachteile hat die Rechtsform der KG im Vergleich zu anderen Unternehmensformen? **
Wie erfolgt die Umwandlung von UG (haftungsbeschränkt) in eine KG (Kommanditgesellschaft)?
Die Umwandlung einer UG (haftungsbeschränkt) in eine KG erfolgt durch eine Änderung des Gesellschaftsvertrags. Dabei wird die UG in eine Komplementär-GmbH umgewandelt, die als persönlich haftende Gesellschafterin in der KG fungiert. Die bisherigen Gesellschafter der UG werden zu Kommanditisten der KG. **

Ähnliche Suchbegriffe für KG Kommanditgesellschaft
Top-Angebote
Produkte zum Begriff KG Kommanditgesellschaft:
-
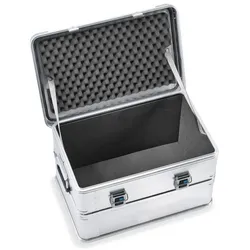
Zarges, Verpackungsmaterial, SchaumauskleidungSchaumauskleidungen der universelle Schutz für empfindliche Gegenstände. Langlebige und abriebfeste Auskleidung durch PE-Schaum in Boden und Wänden (Stärke 11 mm) sowie Noppenschaum im Deckel. Einfacher Einbau durch selbstklebende Schaumeinsätze. Passend zu Baureihen K 424 XC, K 470, Eurobox und ZARGES Box.185,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Münchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Publikums-KG, Stille GesellschaftMünchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Publikums-KG, Stille Gesellschaft , Zum Werk Mit diesem Band wird das mittlerweile neunbändige Standardwerk des Gesellschaftsrechts in weiteren wichtigen Teilgebieten aktualisiert. Zusammen mit dem parallel neu aufgelegten Band 1 stellt dieser Band 2 das gesamte Recht der Personengesellschaften umfassend und fundiert dar. Inhalt Gesetzestypische KG Entwicklung, Bedeutung und Entstehung der Gesellschaft Geschäftsführung und Vertretung, Beirat Allgemeine Rechte und Pflichten aus der Mitgliedschaft Vermögensbezogenen Rechte und Pflichten Rechtsbeziehungen der Gesellschaft zu Dritten Eintritt und Austritt des Gesellschafters unter Lebenden Der Tod des Gesellschafters Auflösung, Liquidation und Insolvenz der Gesellschaft GmbH & Co. KG Rechtliche Strukturen Geschäftsführung, Vertretung, Kontrollorgane Kapitalaufbringung und Kapitalerhaltung, Insolvenz Steuerrecht der GmbH & Co. KG Publikums-KG Rechtliche Strukturen Sonderrecht der Publikums-KG Initiatoren- und Gründerverantwortlichkeit Steuerliche Hinweise Stille Gesellschaft Begriff und Bedeutung Nicht vermögensbezogene Rechte und Pflichten der Gesellschafter Die vermögensbezogenen Rechte und Pflichten der Gesellschafter Auflösung, Liquidation und Insolvenz des Geschäftsinhabers Die fehlerhafte Gesellschaft Vorteile auf einen Blick von der Praxis für die Praxis benutzerfreundliche Gliederung klare und prägnante Darstellung zivil-/gesellschaftsrechtlicher als auch steuerrechtlicher Aspekte Zur Neuauflage Aufgrund des Inkrafttretens des MoPeG am 1.1.2024 ergeben sich grundlegende Änderungen der gesetzlichen Bestimmungen des BGB-Gesellschaftsrechts sowie diejenigen der Handelsgesellschaften. Besonders im Recht der GbR sind, verglichen mit der alten Fassung der §§ 705 ff., sämtliche Vorschriften neu formuliert worden und sie folgen systematisch einem Aufbau, der konsequent zwischen der rechtsfähigen Außengesellschaft und der nicht rechtsfähigen Innengesellschaft differenziert. Eine der wichtigsten Änderungen ist die Einführung eines neuen Gesellschaftsregisters (§§ 707 ff.). Auch im Recht der OHG (§§ 105 ff. HGB) wurden sämtliche Vorschriften neu formuliert und geordnet. Im Bereich der KG (§§ 161 ff. HGB) gibt es punktuelle Änderungen, aber mit durchaus bemerkenswerten Detailkorrekturen. Die wohl wichtigste Änderung für die Handelsgesellschaften stellt das neue Beschlussmängelrecht dar (§§ 110-115 HGB), aber auch ihre grundsätzliche Öffnung für Freiberufler. Zielgruppe Für Praktikerinnen und Praktiker des Wirtschaftsrechts, insbesondere Rechtsanwaltschaft, Notariate, Steuerberatung, Wirtschaftsprüfung und Kaufleute, Fondsverwaltung und Treuhänderinnen und Treuhänder, Gesellschafterinnen und Gesellschafter und Geschäftsführung. , Tagfahrleuchten > Beleuchtung , Auflage: 6., neubearbeitete Auflage, Erscheinungsjahr: 20240523, Produktform: Leinen, Redaktion: Gummert, Hans~Schäfer, Carsten, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., neubearbeitete Auflage, Seitenzahl/Blattzahl: 2436, Keyword: Fonds; GmbH&CoKG; Kommanditgesellschaft; Kommanditist; Komplementär; Personengesellschaft; PublikumsKG; Stille Gesellschaft, Fachschema: Handelsrecht~Gesellschaft (des bürgerlichen Rechts) / Kommanditgesellschaft~KG~Kommanditgesellschaft~Gesellschaft (des bürgerlichen Rechts) / Stille Gesellschaft~Stille Gesellschaft~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 2436 Blätter, Länge: 246, Breite: 168, Höhe: 65, Gewicht: 1976, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Preißer, Michael: Die KG und die GmbH & Co. KGDie KG und die GmbH & Co. KG , Recht, Besteuerung, Gestaltungspraxis , Zusatzbeleuchtung > Beleuchtung , Auflage: 5. überarbeitete und aktualisierte Auflage 2022, Erscheinungsjahr: 20221213, Produktform: Leinen, Autoren: Preißer, Michael~Rönn, Matthias von, Auflage: 22005, Auflage/Ausgabe: 5. überarbeitete und aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 682, Keyword: Betriebsaufspaltung; Gestaltungspraxis GmbH & Co. KG; KöMoG; Körperschaftsteuermodernisierungsgesetz; MoPeG; Personengesellschaften, FamiliengesellschaftenKG; Personengesellschaftsrecht; Preißer; Recht und Besteuerung Kommanditgesellschaft; Rönn, Fachschema: Abgabe - Abgabenordnung - AO~Genossenschaft~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Gesellschaft (des bürgerlichen Rechts) / Kommanditgesellschaft~KG~Kommanditgesellschaft~Gesellschaft (des bürgerlichen Rechts) / Personengesellschaft~Personengesellschaft~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Unternehmensrecht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Warengruppe: HC/Steuern, Fachkategorie: Personengesellschafts- und Genossenschaftsrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Länge: 233, Breite: 177, Höhe: 44, Gewicht: 1246, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2616428, Vorgänger EAN: 9783791042916 9783791032832 9783791027746 9783791022949, eBook EAN: 9783791054865 9783791054858, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,129,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
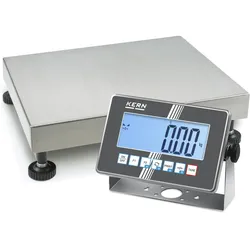
Kern, Feinwaage, IndustriewaageMax 30 kg 60 kg e=0,01 kg 0,02 kg d=0,01 kg...Schwerer Industriestandard geeignet für den rauen Einsatz. Einheitliche, komfortable KERN Bedienphilosophie, produktübergreifend konsistent in Design, Menüstruktur, Tastenfunktionen, Schnittstellen-Anschluss und Schnittstellenprotokoll. Industrie 4.0: Durch den KERN Universal Port kann der Austausch von Daten und Steuerbefehlen über eine Schnittstelle, anschliessbar am Gehäuse, erfolgen oder via KUP Extension Box über drei Schnittstellen parallel. Wahlweise stehen folgende Schnittstellen zur Verfügung: RS-232, USB, Ethernet, WLAN, Bluetooth. Jede Schnittstelle kann separat eingestellt werden, z. B.: Schnittstelle 1 (WLAN): Kontinuierliches Senden an einen PC zur Dokumentation eines Prozesses; Schnittstelle 2 (RS-232): Stabilen Wägewert drucken; Schnittstelle 3 (Analogmodul): Steuern einer Vorrichtung bei Erreichen des Zielgewichts. Mit serienmässiger Real Time Clock: Ermöglicht es, Wägeergebnisse mit genauer Zeitangabe zu protokollieren. Selbst nach unterbrochener Stromversorgung kann die Waage mit der korrekten Zeit weiterarbeiten. Optional mit Alibispeicher zur papierlosen Archivierung der Wägeergebnisse. Damit lassen sich auch die Ergebnisse eichpflichtiger Wägungen vorschriftsgemäss elektronisch auswerten und weiterverarbeiten. Abfrage und Fernsteuerung der Waage über Computer oder CRM-/ERP-Systeme mittels KERN Communication Protocol. Vereinfachter Akku-Wechsel durch leicht zugängliches Gehäuse. Besonders vorteilhaft bei Modellen mit optionaler Eichung, da das Eichsiegel intakt bleibt. Plattform: Wägeplatte Edelstahl, Unterbau Stahl lackiert, silikonbeschichtete Aluminium-Wägezelle mit Staub- und Spritzwasserschutz IP65. Tischfuss inklusive Wandhalterung für das Auswertegerät serienmässig. Arbeitsschutzhaube im Lieferumfang enthalten.575,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der wesentliche Unterschied zwischen einer Kommanditgesellschaft (KG) und einer Offenen Gesellschaft (OG)?
Der wesentliche Unterschied zwischen einer Kommanditgesellschaft (KG) und einer Offenen Gesellschaft (OG) besteht darin, dass bei einer KG sowohl Komplementäre als auch Kommanditisten beteiligt sind. Die Komplementäre haben eine persönliche Haftung und sind aktiv in der Geschäftsführung tätig, während die Kommanditisten nur mit ihrer Einlage haften und keine aktive Rolle in der Geschäftsführung haben. Bei einer OG haften alle Gesellschafter persönlich und aktiv für die Verbindlichkeiten der Gesellschaft. **
-
Wem gehört eine Kommanditgesellschaft?
Eine Kommanditgesellschaft gehört mindestens zwei Parteien: einem oder mehreren persönlich haftenden Gesellschaftern und einem oder mehreren Kommanditisten. Die persönlich haftenden Gesellschafter sind für die Verbindlichkeiten der Gesellschaft unbeschränkt haftbar, während die Kommanditisten nur bis zur Höhe ihrer Einlage haften. Die persönlich haftenden Gesellschafter sind in der Regel natürliche Personen, während Kommanditisten auch juristische Personen sein können. Somit gehört eine Kommanditgesellschaft den Gesellschaftern, die sich an ihr beteiligen und die Verantwortung für das Unternehmen tragen. **
-
Welche Steuern zahlt eine Kommanditgesellschaft?
Welche Steuern zahlt eine Kommanditgesellschaft? **
-
Ist eine GmbH eine Kommanditgesellschaft?
Nein, eine GmbH (Gesellschaft mit beschränkter Haftung) ist keine Kommanditgesellschaft. Bei einer GmbH haften die Gesellschafter nur mit ihrer Einlage, während bei einer Kommanditgesellschaft mindestens ein Gesellschafter unbeschränkt haftet (Komplementär) und die anderen Gesellschafter nur mit ihrer Einlage haften (Kommanditisten). Die GmbH ist eine juristische Person, während die Kommanditgesellschaft eine Personengesellschaft ist. Die Gründung und Struktur einer GmbH unterscheidet sich daher deutlich von einer Kommanditgesellschaft. **

Welche Merkmale kennzeichnen eine Kommanditgesellschaft?
Welche Merkmale kennzeichnen eine Kommanditgesellschaft? **
Ist die Kommanditgesellschaft eine juristische Person?
Ist die Kommanditgesellschaft eine juristische Person? Eine Kommanditgesellschaft ist keine juristische Person, sondern eine Personengesellschaft. Das bedeutet, dass sie rechtlich gesehen keine eigene Rechtspersönlichkeit besitzt. Stattdessen haften die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft. Die Kommanditgesellschaft wird durch den Gesellschaftsvertrag geregelt und besteht aus mindestens einem persönlich haftenden Gesellschafter (Komplementär) und einem oder mehreren beschränkt haftenden Gesellschaftern (Kommanditisten). **
Top-Angebote
Produkte zum Begriff KG Kommanditgesellschaft:
-
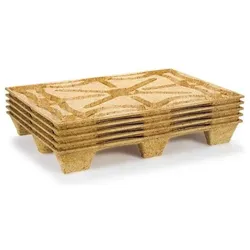
Transpak, Verpackungsmaterial, Pressholzpalette Masse 760x1140mm Tragkraft 900 kg Container Format holz braun (5 Stk.)Die Pressholzpalette von Transpak ist eine leichte und robuste Einwegpalette, die aus Recycling-Material gefertigt ist. Mit einem kompakten Format von 760x1140 mm eignet sie sich ideal für den Einsatz in Containern und entspricht den IPPC-Standards (ISPM15), was sie besonders für den internationalen Export prädestiniert. Die Palette bietet eine dynamische Tragkraft von bis zu 900 kg und eine statische Belastbarkeit von 2.700 kg, was sie zu einer zuverlässigen Wahl für verschiedene Transport- und Lageranforderungen macht. Ihre geschlossene Bodenfläche schützt den Inhalt vor Verschmutzung von unten und erleichtert das Handling durch ihr geringes Gewicht. Zudem ist die Palette leicht stapelbar, was wertvollen Lagerraum spart und die Effizienz beim Transport erhöht. - Hergestellt aus Recycling-Material für umweltfreundliche Nutzung - Geschlossene Bodenfläche schützt vor Verschmutzung - Entspricht IPPC-Standard (ISPM15) für internationalen Export - Leicht stapelbar zur optimalen Raumnutzung - Dynamische Tragkraft von 900 kg und statische Belastbarkeit von 2.700 kg.249,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kern, Feinwaage, IndustriewaageMax 30 kg 60 kg e=0,01 kg 0,02 kg d=0,01 kg...Schwerer Industriestandard geeignet für den rauen Einsatz. Einheitliche, komfortable KERN Bedienphilosophie, produktübergreifend konsistent in Design, Menüstruktur, Tastenfunktionen, Schnittstellen-Anschluss und Schnittstellenprotokoll. Industrie 4.0: Durch den KERN Universal Port kann der Austausch von Daten und Steuerbefehlen über eine Schnittstelle, anschliessbar am Gehäuse, erfolgen oder via KUP Extension Box über drei Schnittstellen parallel. Wahlweise stehen folgende Schnittstellen zur Verfügung: RS-232, USB, Ethernet, WLAN, Bluetooth. Jede Schnittstelle kann separat eingestellt werden, z. B.: Schnittstelle 1 (WLAN): Kontinuierliches Senden an einen PC zur Dokumentation eines Prozesses; Schnittstelle 2 (RS-232): Stabilen Wägewert drucken; Schnittstelle 3 (Analogmodul): Steuern einer Vorrichtung bei Erreichen des Zielgewichts. Mit serienmässiger Real Time Clock: Ermöglicht es, Wägeergebnisse mit genauer Zeitangabe zu protokollieren. Selbst nach unterbrochener Stromversorgung kann die Waage mit der korrekten Zeit weiterarbeiten. Optional mit Alibispeicher zur papierlosen Archivierung der Wägeergebnisse. Damit lassen sich auch die Ergebnisse eichpflichtiger Wägungen vorschriftsgemäss elektronisch auswerten und weiterverarbeiten. Abfrage und Fernsteuerung der Waage über Computer oder CRM-/ERP-Systeme mittels KERN Communication Protocol. Vereinfachter Akku-Wechsel durch leicht zugängliches Gehäuse. Besonders vorteilhaft bei Modellen mit optionaler Eichung, da das Eichsiegel intakt bleibt. Plattform: Wägeplatte Edelstahl, Unterbau Stahl lackiert, silikonbeschichtete Aluminium-Wägezelle mit Staub- und Spritzwasserschutz IP65. Tischfuss inklusive Wandhalterung für das Auswertegerät serienmässig. Arbeitsschutzhaube im Lieferumfang enthalten.759,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zarges, Verpackungsmaterial, SchaumauskleidungSchaumauskleidungen der universelle Schutz für empfindliche Gegenstände. Langlebige und abriebfeste Auskleidung durch PE-Schaum in Boden und Wänden (Stärke 11 mm) sowie Noppenschaum im Deckel. Einfacher Einbau durch selbstklebende Schaumeinsätze. Passend zu Baureihen K 424 XC, K 470, Eurobox und ZARGES Box.185,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Münchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Publikums-KG, Stille GesellschaftMünchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Publikums-KG, Stille Gesellschaft , Zum Werk Mit diesem Band wird das mittlerweile neunbändige Standardwerk des Gesellschaftsrechts in weiteren wichtigen Teilgebieten aktualisiert. Zusammen mit dem parallel neu aufgelegten Band 1 stellt dieser Band 2 das gesamte Recht der Personengesellschaften umfassend und fundiert dar. Inhalt Gesetzestypische KG Entwicklung, Bedeutung und Entstehung der Gesellschaft Geschäftsführung und Vertretung, Beirat Allgemeine Rechte und Pflichten aus der Mitgliedschaft Vermögensbezogenen Rechte und Pflichten Rechtsbeziehungen der Gesellschaft zu Dritten Eintritt und Austritt des Gesellschafters unter Lebenden Der Tod des Gesellschafters Auflösung, Liquidation und Insolvenz der Gesellschaft GmbH & Co. KG Rechtliche Strukturen Geschäftsführung, Vertretung, Kontrollorgane Kapitalaufbringung und Kapitalerhaltung, Insolvenz Steuerrecht der GmbH & Co. KG Publikums-KG Rechtliche Strukturen Sonderrecht der Publikums-KG Initiatoren- und Gründerverantwortlichkeit Steuerliche Hinweise Stille Gesellschaft Begriff und Bedeutung Nicht vermögensbezogene Rechte und Pflichten der Gesellschafter Die vermögensbezogenen Rechte und Pflichten der Gesellschafter Auflösung, Liquidation und Insolvenz des Geschäftsinhabers Die fehlerhafte Gesellschaft Vorteile auf einen Blick von der Praxis für die Praxis benutzerfreundliche Gliederung klare und prägnante Darstellung zivil-/gesellschaftsrechtlicher als auch steuerrechtlicher Aspekte Zur Neuauflage Aufgrund des Inkrafttretens des MoPeG am 1.1.2024 ergeben sich grundlegende Änderungen der gesetzlichen Bestimmungen des BGB-Gesellschaftsrechts sowie diejenigen der Handelsgesellschaften. Besonders im Recht der GbR sind, verglichen mit der alten Fassung der §§ 705 ff., sämtliche Vorschriften neu formuliert worden und sie folgen systematisch einem Aufbau, der konsequent zwischen der rechtsfähigen Außengesellschaft und der nicht rechtsfähigen Innengesellschaft differenziert. Eine der wichtigsten Änderungen ist die Einführung eines neuen Gesellschaftsregisters (§§ 707 ff.). Auch im Recht der OHG (§§ 105 ff. HGB) wurden sämtliche Vorschriften neu formuliert und geordnet. Im Bereich der KG (§§ 161 ff. HGB) gibt es punktuelle Änderungen, aber mit durchaus bemerkenswerten Detailkorrekturen. Die wohl wichtigste Änderung für die Handelsgesellschaften stellt das neue Beschlussmängelrecht dar (§§ 110-115 HGB), aber auch ihre grundsätzliche Öffnung für Freiberufler. Zielgruppe Für Praktikerinnen und Praktiker des Wirtschaftsrechts, insbesondere Rechtsanwaltschaft, Notariate, Steuerberatung, Wirtschaftsprüfung und Kaufleute, Fondsverwaltung und Treuhänderinnen und Treuhänder, Gesellschafterinnen und Gesellschafter und Geschäftsführung. , Tagfahrleuchten > Beleuchtung , Auflage: 6., neubearbeitete Auflage, Erscheinungsjahr: 20240523, Produktform: Leinen, Redaktion: Gummert, Hans~Schäfer, Carsten, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., neubearbeitete Auflage, Seitenzahl/Blattzahl: 2436, Keyword: Fonds; GmbH&CoKG; Kommanditgesellschaft; Kommanditist; Komplementär; Personengesellschaft; PublikumsKG; Stille Gesellschaft, Fachschema: Handelsrecht~Gesellschaft (des bürgerlichen Rechts) / Kommanditgesellschaft~KG~Kommanditgesellschaft~Gesellschaft (des bürgerlichen Rechts) / Stille Gesellschaft~Stille Gesellschaft~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 2436 Blätter, Länge: 246, Breite: 168, Höhe: 65, Gewicht: 1976, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Fragen gibt es zur Kommanditgesellschaft (KG)?
Einige Fragen, die zur Kommanditgesellschaft (KG) gestellt werden könnten, sind: Wie funktioniert die Haftung der Gesellschafter in einer KG? Welche Rolle spielen die Komplementäre und die Kommanditisten in der Gesellschaft? Welche Vorteile und Nachteile hat die Rechtsform der KG im Vergleich zu anderen Unternehmensformen? **
-
Wie erfolgt die Umwandlung von UG (haftungsbeschränkt) in eine KG (Kommanditgesellschaft)?
Die Umwandlung einer UG (haftungsbeschränkt) in eine KG erfolgt durch eine Änderung des Gesellschaftsvertrags. Dabei wird die UG in eine Komplementär-GmbH umgewandelt, die als persönlich haftende Gesellschafterin in der KG fungiert. Die bisherigen Gesellschafter der UG werden zu Kommanditisten der KG. **
-
Was ist der wesentliche Unterschied zwischen einer Kommanditgesellschaft (KG) und einer Offenen Gesellschaft (OG)?
Der wesentliche Unterschied zwischen einer Kommanditgesellschaft (KG) und einer Offenen Gesellschaft (OG) besteht darin, dass bei einer KG sowohl Komplementäre als auch Kommanditisten beteiligt sind. Die Komplementäre haben eine persönliche Haftung und sind aktiv in der Geschäftsführung tätig, während die Kommanditisten nur mit ihrer Einlage haften und keine aktive Rolle in der Geschäftsführung haben. Bei einer OG haften alle Gesellschafter persönlich und aktiv für die Verbindlichkeiten der Gesellschaft. **
-
Wem gehört eine Kommanditgesellschaft?
Eine Kommanditgesellschaft gehört mindestens zwei Parteien: einem oder mehreren persönlich haftenden Gesellschaftern und einem oder mehreren Kommanditisten. Die persönlich haftenden Gesellschafter sind für die Verbindlichkeiten der Gesellschaft unbeschränkt haftbar, während die Kommanditisten nur bis zur Höhe ihrer Einlage haften. Die persönlich haftenden Gesellschafter sind in der Regel natürliche Personen, während Kommanditisten auch juristische Personen sein können. Somit gehört eine Kommanditgesellschaft den Gesellschaftern, die sich an ihr beteiligen und die Verantwortung für das Unternehmen tragen. **
Ähnliche Suchbegriffe für KG Kommanditgesellschaft
-
Preißer, Michael: Die KG und die GmbH & Co. KGDie KG und die GmbH & Co. KG , Recht, Besteuerung, Gestaltungspraxis , Zusatzbeleuchtung > Beleuchtung , Auflage: 5. überarbeitete und aktualisierte Auflage 2022, Erscheinungsjahr: 20221213, Produktform: Leinen, Autoren: Preißer, Michael~Rönn, Matthias von, Auflage: 22005, Auflage/Ausgabe: 5. überarbeitete und aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 682, Keyword: Betriebsaufspaltung; Gestaltungspraxis GmbH & Co. KG; KöMoG; Körperschaftsteuermodernisierungsgesetz; MoPeG; Personengesellschaften, FamiliengesellschaftenKG; Personengesellschaftsrecht; Preißer; Recht und Besteuerung Kommanditgesellschaft; Rönn, Fachschema: Abgabe - Abgabenordnung - AO~Genossenschaft~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Gesellschaft (des bürgerlichen Rechts) / Kommanditgesellschaft~KG~Kommanditgesellschaft~Gesellschaft (des bürgerlichen Rechts) / Personengesellschaft~Personengesellschaft~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Unternehmensrecht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Warengruppe: HC/Steuern, Fachkategorie: Personengesellschafts- und Genossenschaftsrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Länge: 233, Breite: 177, Höhe: 44, Gewicht: 1246, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2616428, Vorgänger EAN: 9783791042916 9783791032832 9783791027746 9783791022949, eBook EAN: 9783791054865 9783791054858, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,129,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kern, Feinwaage, IndustriewaageMax 30 kg 60 kg e=0,01 kg 0,02 kg d=0,01 kg...Schwerer Industriestandard geeignet für den rauen Einsatz. Einheitliche, komfortable KERN Bedienphilosophie, produktübergreifend konsistent in Design, Menüstruktur, Tastenfunktionen, Schnittstellen-Anschluss und Schnittstellenprotokoll. Industrie 4.0: Durch den KERN Universal Port kann der Austausch von Daten und Steuerbefehlen über eine Schnittstelle, anschliessbar am Gehäuse, erfolgen oder via KUP Extension Box über drei Schnittstellen parallel. Wahlweise stehen folgende Schnittstellen zur Verfügung: RS-232, USB, Ethernet, WLAN, Bluetooth. Jede Schnittstelle kann separat eingestellt werden, z. B.: Schnittstelle 1 (WLAN): Kontinuierliches Senden an einen PC zur Dokumentation eines Prozesses; Schnittstelle 2 (RS-232): Stabilen Wägewert drucken; Schnittstelle 3 (Analogmodul): Steuern einer Vorrichtung bei Erreichen des Zielgewichts. Mit serienmässiger Real Time Clock: Ermöglicht es, Wägeergebnisse mit genauer Zeitangabe zu protokollieren. Selbst nach unterbrochener Stromversorgung kann die Waage mit der korrekten Zeit weiterarbeiten. Optional mit Alibispeicher zur papierlosen Archivierung der Wägeergebnisse. Damit lassen sich auch die Ergebnisse eichpflichtiger Wägungen vorschriftsgemäss elektronisch auswerten und weiterverarbeiten. Abfrage und Fernsteuerung der Waage über Computer oder CRM-/ERP-Systeme mittels KERN Communication Protocol. Vereinfachter Akku-Wechsel durch leicht zugängliches Gehäuse. Besonders vorteilhaft bei Modellen mit optionaler Eichung, da das Eichsiegel intakt bleibt. Plattform: Wägeplatte Edelstahl, Unterbau Stahl lackiert, silikonbeschichtete Aluminium-Wägezelle mit Staub- und Spritzwasserschutz IP65. Tischfuss inklusive Wandhalterung für das Auswertegerät serienmässig. Arbeitsschutzhaube im Lieferumfang enthalten.575,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kern, Feinwaage, IndustriewaageMax 30 kg 60 kg e=0,01 kg 0,02 kg d=0,01 kg...Schwerer Industriestandard geeignet für den rauen Einsatz. Einheitliche, komfortable KERN Bedienphilosophie, produktübergreifend konsistent in Design, Menüstruktur, Tastenfunktionen, Schnittstellen-Anschluss und Schnittstellenprotokoll. Industrie 4.0: Austausch von Daten und Steuerbefehlen optional über bis zu vier Schnittstellen nach individuellem Bedarf: zwei kabelgebundene (RS-232, Ethernet, USB oder Analogmodul) und zwei Funkschnittstellen (WLAN, Bluetooth). Jede Schnittstelle kann separat eingestellt werden, zum Beispiel: Schnittstelle 1 (WLAN): Kontinuierliches Senden an einen PC zur Dokumentation eines Prozesses; Schnittstelle 2 (RS-232): Stabilen Wägewert drucken; Schnittstelle 3 (Analogmodul): Steuern einer Vorrichtung bei Erreichen des Zielgewichts; Schnittstelle 4 (Bluetooth): Kontinuierliches Senden an ein Tablet zur Überwachung eines Prozesses. Optional mit Alibispeicher zur papierlosen Archivierung der Wägeergebnisse. Damit lassen sich auch die Ergebnisse eichpflichtiger Wägungen vorschriftsgemäss elektronisch auswerten und weiterverarbeiten. Abfrage und Fernsteuerung der Waage über Computer oder CRM-/ERP-Systeme mittels KERN Communication Protocol. Plattform: Wägeplatte Edelstahl, Unterbau Stahl lackiert, silikonbeschichtete Aluminium-Wägezelle mit Staub- und Spritzwasserschutz IP65. Auswertegerät: Edelstahl, Staub- und Spritzwasserschutz IP68. Überlegene Displaygrösse: Ziffernhöhe 48 mm, hell hinterleuchtet für bequemes Ablesen des Wägewerts auch bei schlechten Lichtverhältnissen, integriertes Netzteil.928,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kern, Feinwaage, IndustriewaageMax 30 kg 60 kg e=0,01 kg 0,02 kg d=0,01 kg...Schwerer Industriestandard geeignet für den rauen Einsatz. Einheitliche, komfortable KERN Bedienphilosophie, produktübergreifend konsistent in Design, Menüstruktur, Tastenfunktionen, Schnittstellen-Anschluss und Schnittstellenprotokoll. Industrie 4.0: Austausch von Daten und Steuerbefehlen optional über bis zu vier Schnittstellen nach individuellem Bedarf: zwei kabelgebundene (RS-232, Ethernet, USB oder Analogmodul) und zwei Funkschnittstellen (WLAN, Bluetooth). Jede Schnittstelle kann separat eingestellt werden, zum Beispiel: Schnittstelle 1 (WLAN): kontinuierliches Senden an einen PC zur Dokumentation eines Prozesses; Schnittstelle 2 (RS-232): stabilen Wägewert drucken; Schnittstelle 3 (Analogmodul): Steuern einer Vorrichtung bei Erreichen des Zielgewichts; Schnittstelle 4 (Bluetooth): kontinuierliches Senden an ein Tablet zur Überwachung eines Prozesses. Optional mit Alibispeicher zur papierlosen Archivierung der Wägeergebnisse. Damit lassen sich auch die Ergebnisse eichpflichtiger Wägungen vorschriftsgemäss elektronisch auswerten und weiterverarbeiten. Abfrage und Fernsteuerung der Waage über Computer oder CRM-/ERP-Systeme mittels KERN Communication Protocol. Plattform: Wägeplatte Edelstahl, Unterbau Stahl lackiert, silikonbeschichtete Aluminium-Wägezelle mit Staub- und Spritzwasserschutz IP65. Auswertegerät: Edelstahl, Staub- und Spritzwasserschutz IP68. Überlegene Displaygrösse: Ziffernhöhe 48 mm, hell hinterleuchtet für bequemes Ablesen des Wägewerts auch bei schlechten Lichtverhältnissen, integriertes Netzteil.1035,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Steuern zahlt eine Kommanditgesellschaft?
Welche Steuern zahlt eine Kommanditgesellschaft? **
-
Ist eine GmbH eine Kommanditgesellschaft?
Nein, eine GmbH (Gesellschaft mit beschränkter Haftung) ist keine Kommanditgesellschaft. Bei einer GmbH haften die Gesellschafter nur mit ihrer Einlage, während bei einer Kommanditgesellschaft mindestens ein Gesellschafter unbeschränkt haftet (Komplementär) und die anderen Gesellschafter nur mit ihrer Einlage haften (Kommanditisten). Die GmbH ist eine juristische Person, während die Kommanditgesellschaft eine Personengesellschaft ist. Die Gründung und Struktur einer GmbH unterscheidet sich daher deutlich von einer Kommanditgesellschaft. **
-
Welche Merkmale kennzeichnen eine Kommanditgesellschaft?
Welche Merkmale kennzeichnen eine Kommanditgesellschaft? **
-
Ist die Kommanditgesellschaft eine juristische Person?
Ist die Kommanditgesellschaft eine juristische Person? Eine Kommanditgesellschaft ist keine juristische Person, sondern eine Personengesellschaft. Das bedeutet, dass sie rechtlich gesehen keine eigene Rechtspersönlichkeit besitzt. Stattdessen haften die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft. Die Kommanditgesellschaft wird durch den Gesellschaftsvertrag geregelt und besteht aus mindestens einem persönlich haftenden Gesellschafter (Komplementär) und einem oder mehreren beschränkt haftenden Gesellschaftern (Kommanditisten). **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.